
Overstroming in Spanje: wie betaalt de schade aan je woning?
Bij een buitengewone overstroming vergoedt niet je verzekeraar maar het Consorcio. Wat er wel en niet onder valt, waarom regen via het dak erbuiten blijft, en hoe je de claim indient.
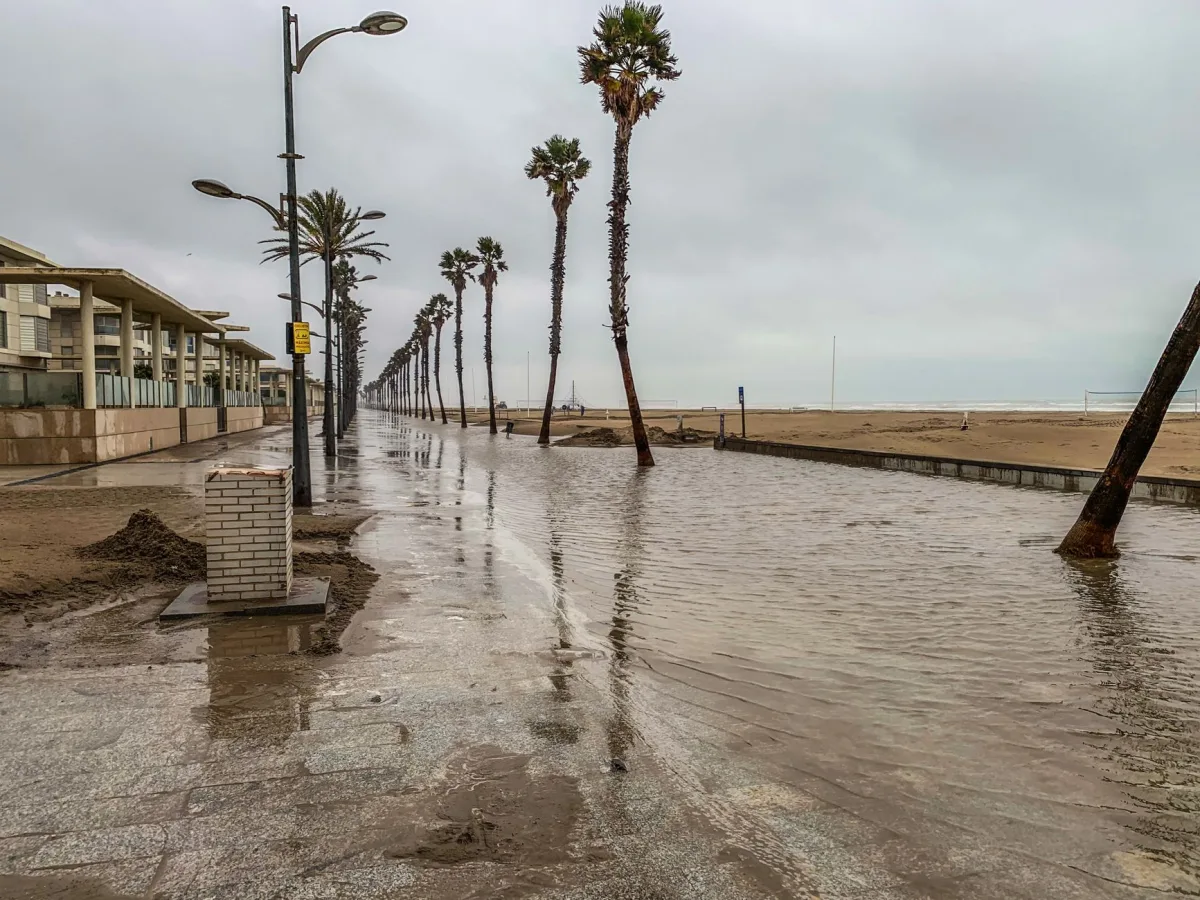
In het kort
- Bij een buitengewone overstroming vergoedt niet je verzekeraar de schade, maar het Consorcio de Compensacion de Seguros, een overheidsinstelling.
- Voorwaarde is een geldige Spaanse polis die de betreffende goederen verzekert en waarop de toeslag voor het Consorcio is betaald. Die toeslag staat als aparte regel op je premienota.
- Regen die rechtstreeks op je woning valt of die wordt opgevangen door het dak, het terras, de afvoer of de binnenplaats valt er uitdrukkelijk buiten. Dat is een zaak van je eigen verzekeraar.
- Voor woningen, verenigingen van eigenaren en verzekerde auto's houdt het Consorcio geen eigen risico in.
- De grootste valkuil is onderverzekering: staat je woning voor te weinig in de polis, dan wordt de uitkering in dezelfde verhouding verlaagd.
- Je hoeft niet te wachten op een officiele rampverklaring om een claim in te dienen.
Wie betaalt er eigenlijk
Spanje kent een constructie die in Nederland niet bestaat. Schade door natuurgeweld van een bepaalde omvang wordt niet vergoed door de maatschappij bij wie je je polis hebt lopen, maar door het Consorcio de Compensacion de Seguros. Dat is een publieke instelling onder het ministerie van Economie die de zogeheten riesgos extraordinarios afhandelt, de buitengewone risico's.
Je betaalt daar al voor. In de premie van elke Spaanse woonpolis zit een toeslag voor het Consorcio, die als aparte regel op je nota staat. Heb je een geldige Spaanse polis die de betreffende goederen of belangen verzekert en is die toeslag betaald, dan valt schade door een gedekt buitengewoon risico in beginsel onder het Consorcio, ongeacht bij welke maatschappij je verzekerd bent.
Dat betekent ook dat je verzekeraar bij een echte overstroming niet degene is die beslist. Het Consorcio stuurt zijn eigen experts en is niet gebonden aan de taxatie van je maatschappij.
Wat het Consorcio wel vergoedt
Onder de buitengewone risico's valt onder meer buitengewone overstroming, waaronder ook aanspoeling van zee tegen de kust. Schade die tijdens een DANA ontstaat kan daaronder vallen, afhankelijk van de manier waarop die schade is ontstaan. De naam van het weerverschijnsel is dus niet bepalend; het gaat om het risico dat de schade feitelijk veroorzaakte.
Verder vallen aardbeving, zeebeving, vulkaanuitbarsting, meteorietinslag en de tempestad ciclonica atipica eronder. Die laatste categorie omvat tornado's en buitengewone wind, in het reglement omschreven als windstoten boven 120 kilometer per uur, waarbij een windstoot geldt als de hoogste windsnelheid gedurende drie seconden. Daarnaast vergoedt het Consorcio schade door terrorisme en oproer.
Vergoed wordt de materiele schade en, voor zover je polis die belangen verzekert, ook gevolgschade: de kosten van vervangend onderkomen zolang de woning onbewoonbaar is, en het weghalen van modder en puin. Dat laatste telt mee als schade aan de opstal.
Verhuur je je Spaanse woning, dan kan ook verlies van huurinkomsten onder de vergoeding vallen, maar alleen als dat belang in de polis is verzekerd en aan de voorwaarden voor vergoeding is voldaan. Geannuleerde boekingen zijn dus geen automatisch recht.
Voor auto's geldt een aparte regel die veel mensen niet kennen. Sinds 1 juli 2016 dekt het Consorcio buitengewone schade aan elk verzekerd voertuig, ook als je alleen een WA-verzekering hebt. Een auto die wegspoelt bij noodweer is dus gedekt, zonder allriskpolis.
Wat er juist buiten valt
Hier gaat het bij Nederlandse eigenaren het vaakst mis. Het reglement sluit uitdrukkelijk uit: regen die rechtstreeks op de verzekerde woning valt, of die wordt opgevangen door het dak, de dakterrassen, het afvoersysteem of de binnenplaats. Ook lekkages, vochtdoorslag, hagel en sneeuw vallen erbuiten.
Dat is geen detail. Bij zwaar najaarsweer aan de kust ontstaat de meeste schade aan een tweede woning niet door een kolkende rivier maar door water dat via het platte dak, een verstopte afvoer of een niet goed sluitende schuifpui naar binnen komt. Die schade hoort bij je eigen verzekeraar thuis en wordt alleen vergoed als je polis waterschade dekt.
Schuif de tabel opzij voor alle kolommen
| Situatie | Wie vergoedt |
|---|---|
| Water uit een buiten zijn oevers getreden ravijn of rivier | Consorcio |
| Straat die volloopt en het huis binnenstroomt | Consorcio |
| Windstoten boven de grens voor buitengewone storm | Consorcio |
| Auto meegesleurd door het water | Consorcio, ook bij alleen WA |
| Regen door het dak of een verstopte afvoer | Eigen verzekeraar |
| Lekkage, vocht, hagel of sneeuw | Eigen verzekeraar |
| Storm onder de grens van het Consorcio | Eigen verzekeraar |
De valkuil: onderverzekering
Het Consorcio vergoedt niet meer dan wat er in je polis staat: dezelfde verzekerde zaken, dezelfde verzekerde bedragen. Staat je woning verzekerd voor 150.000 euro terwijl herbouw 300.000 euro kost, dan wordt de vastgestelde schade in diezelfde verhouding gekort. Bij 40.000 euro schade krijg je dan 20.000 euro.
Dat treft tweede woningen relatief vaak, omdat de polis nog uitgaat van de bouwkosten van jaren geleden en de inboedel is aangevuld zonder dat het verzekerd bedrag is aangepast. Controleer de bedragen voor het najaar, niet erna.
Een eigen risico hoef je in ieder geval niet te vrezen: voor woningen, voor verenigingen van eigenaren en voor auto's met een autopolis houdt het Consorcio niets in. De franchise van 7 procent geldt alleen voor bedrijfsmatige zaken.
Zo dien je een claim in
- Maak foto's en video's voordat je begint met opruimen. De expert komt later en de sporen zijn dan vaak verdwenen.
- Meld de schade zo snel mogelijk en bij voorkeur binnen zeven dagen nadat je ervan op de hoogte bent geraakt.
- Melden kan rechtstreeks bij het Consorcio via het gratis nummer 900 222 665 of via de website consorseguros.es. Het telefoonteam helpt ook in het Engels en Frans. Je verzekeraar of tussenpersoon mag het ook namens jou doen.
- Houd de polis bij de hand, plus je NIE, een rekeningnummer en een omschrijving van wat er is beschadigd. Je krijgt een referentienummer.
- Bewaar bonnen van noodherstel, van een hotel of van het afvoeren van puin.
Je hoeft niet te wachten tot de Spaanse overheid een gebied officieel tot rampgebied verklaart voordat je een schadeclaim bij het Consorcio indient. Die verklaring staat los van je recht op vergoeding. Komt er wel overheidssteun, dan is die daarmee te combineren tot maximaal de omvang van de schade.
Heb je een tweede woning in Spanje?
Bij een tweede woning ontdek je schade vaak pas dagen of weken later. Dat is op zichzelf geen probleem: de termijn om schade te melden begint niet simpelweg te lopen op de dag van de storm, maar vanaf het moment waarop je van de schade kennis krijgt. Laat daarom na extreem weer iemand de woning controleren en leg vast wanneer die controle heeft plaatsgevonden.
Veelgestelde vragen
Moet ik een aparte verzekering afsluiten voor het Consorcio?
Nee. De dekking hangt aan je bestaande polis tegen brand, diefstal, glasbreuk of een gecombineerde woonpolis. De toeslag voor het Consorcio staat als aparte regel op je premienota.
Wat als ik mijn woning via een Nederlandse verzekeraar heb verzekerd?
Dan is er geen Spaanse polis met de bijbehorende toeslag en dus geen recht op vergoeding uit dat fonds. Controleer of je polis buitengewone natuurschade in Spanje zelf dekt, want dat is niet vanzelfsprekend.
Valt mijn tuin, zwembad of tuinmuur eronder?
Alleen als die zaken in je polis zijn meeverzekerd. Het Consorcio volgt de polis: wat daar niet in staat, wordt ook niet vergoed.
Hoe lang duurt de afhandeling?
Dat hangt af van de omvang van de gebeurtenis. Bij grote overstromingen zet het Consorcio tientallen experts in, maar bij een ramp met tienduizenden aanvragen loopt de afhandeling op tot maanden. Een snelle melding met goede foto's versnelt het.
Bronnen: Real Decreto 300/2004 met het reglement voor de verzekering van buitengewone risico's, zoals gewijzigd bij Real Decreto 1386/2011; Ley 50/1980 de Contrato de Seguro; publieksinformatie van het Consorcio de Compensacion de Seguros.
Dit artikel beschrijft de algemene regeling. Wat er in jouw geval wordt vergoed, hangt af van je polis en van de vaststelling door de expert. Vraag bij twijfel je verzekeraar of tussenpersoon om een schriftelijke bevestiging.